자동차보험 연말 갱신 전 특약 추가·삭제 체크리스트 2026 — 보험료 최적화 실전 가이드
2026년 하반기, 삼성화재와 현대해상이 자동차보험료를 1.4% 인상했습니다. DB손보·KB손보·메리츠화재도 1.3% 올렸고, 5년 만의 인상이라는 수식어가 붙었습니다. 그런데 보험료가 오른 것보다 더 큰 문제가 있습니다. 지금 가입된 특약이 내 상황에 맞는지 한 번도 점검하지 않은 채 “자동갱신”을 눌러버리는 것입니다.
연말은 1년치 운전 패턴이 확정되는 시점입니다. 올해 실제로 몇 킬로미터를 탔는지, 가족 구성이 바뀌었는지, 새 차에 ADAS가 달려 있는지 — 이 정보가 모두 갖춰진 지금이 특약 최적화의 최적 타이밍입니다. 삭제할 것부터 정리하고, 그다음 추가할 것을 따져보는 순서로 진행해 보겠습니다.
연말 갱신이 “그냥 갱신”과 달라야 하는 이유
자동차보험 특약은 가입할 때 한 번 설정하면 갱신 시마다 자동으로 유지됩니다. 3년 전에 맞췄던 특약 구성이, 재택근무로 연 주행거리가 절반 줄어든 지금도 그대로 남아있을 수 있습니다. 불필요한 특약 하나당 연간 1~3만 원이 빠져나가고, 그 합산은 생각보다 큽니다.
연말 갱신이 특별한 이유는 세 가지입니다. 첫째, 올해 1월부터 지금까지의 주행거리가 확정돼 마일리지 특약 적용 여부를 정확히 판단할 수 있습니다. 둘째, 자녀 독립·부모님 운전 중단 등 가족 구성 변화가 한 해를 마무리하는 시점에 확정되는 경우가 많습니다. 셋째, 보험사들이 연말 신규 유치 이벤트를 집중 진행하기 때문에, 보험사를 바꿀 때도 11~12월이 조건이 좋습니다.
2026 하반기 인상 배경과 보험사별 인상률이 궁금하다면 2026 하반기 자동차보험료 인상 총정리에서 확인하실 수 있습니다.
먼저 삭제 검토 — 과보장 특약 4가지 진단
보험료 최적화는 추가보다 삭제가 먼저입니다. 지금 가입된 특약 목록을 보험사 앱에서 꺼내놓고, 아래 4가지를 하나씩 체크해 보세요. 삼성화재 다이렉트 앱 기준으로는 [마이페이지 → 보험계약 관리 → 특약 조회·변경] 경로에서 현재 가입 특약 전체를 확인할 수 있습니다. 현대해상 Hi-Car 앱은 [내 보험 → 계약 상세 → 담보·특약 목록]에서 조회됩니다.
① 자기신체사고 + 자동차상해 중복 가입 여부
자기신체사고(자신)는 사고 시 과실 비율과 무관하게 본인 부상을 정액으로 보상합니다. 자동차상해(자상)는 실손 방식으로 더 넓은 범위를 커버합니다. 문제는 두 담보를 동시에 가입하면 자동차상해가 우선 적용되어, 자기신체사고가 실제로 쓰이는 경우가 거의 없다는 점입니다.
두 담보가 모두 가입돼 있다면 자기신체사고를 삭제해도 보장 공백이 생기지 않습니다. 연간 절감액은 차종·가입 금액에 따라 다르지만, 통상 1~2만 원 수준입니다. 보험증권에서 두 항목이 동시에 보이는지 반드시 확인하세요.
② 긴급출동 특약 — 제조사 서비스·멤버십과 겹치는가
현대차·기아 차량은 블루링크·UVO를 통해 출고 후 5년간 무상 긴급출동 서비스를 제공합니다. 서비스 항목은 배터리 방전, 타이어 펑크, 잠금장치 해제 등 보험사 긴급출동 특약과 내용이 거의 동일합니다. 2021년 이후 출고된 현대·기아 차량이라면 긴급출동 특약과의 중복을 확인해볼 필요가 있습니다.
반면 5년 초과 차량이거나, 국산 타사(KG모빌리티, 르노코리아) 또는 수입차라면 별도 제조사 서비스가 없으므로 보험사 특약을 유지하는 게 맞습니다. 연간 절감액은 가입 조건에 따라 1~3만 원입니다.
③ 개인상해 특약 — 실손의료보험 보유자라면 중복
개인상해 특약은 교통사고 시 탑승자(주로 본인)의 치료비를 보상합니다. 그런데 실손의료보험이 있다면 치료비의 대부분은 이미 실손으로 처리됩니다. 개인상해 특약과 실손보험이 동시에 작동하면 이중 청구가 불가능하고, 실제로 개인상해 특약만 단독으로 청구되는 경우는 드뭅니다.
단, 실손보험이 없거나 갱신형 실손으로 전환 후 보장 한도가 대폭 줄어든 경우라면 삭제 전 재확인이 필요합니다. 실손보험과 가입 조건을 비교한 뒤 결정하세요.
④ 소물파손 특약(휴대폰·블랙박스·차키) — 실사용 빈도로 판단
블랙박스 파손, 휴대폰 파손, 차키 분실 등 소물파손 특약은 보험료가 연간 1~2만 원 수준으로 저렴해 보이지만, 실제로 청구한 적이 없다면 순수 비용입니다. 더 중요한 점은 이 특약을 실제로 청구하면 사고건수 1건으로 기록돼 다음 갱신 시 할인 혜택이 줄어들 수 있다는 것입니다.
지난 2~3년간 소물파손 특약을 한 번도 청구하지 않았다면 삭제를 검토하는 것이 합리적입니다. 연간 1~2만 원을 아끼는 것보다, 사고건수를 늘리지 않아 등급 유지에 유리한 효과가 더 클 수 있습니다.
특약별 절감 조합이 더 궁금하다면 자동차 보험료 30% 줄이는 특약 조합 2026에서 운전자 유형별로 정리한 내용을 참고하세요.
추가 검토 가치 있는 특약 5가지 — 2026 갱신에서 놓치기 쉬운 것들
삭제로 보험료를 낮춘 다음, 지금 상황에 맞는 할인 특약을 추가하면 절감 효과가 배가됩니다. 특히 운전 패턴이 바뀐 분이라면 2026년 갱신에서 아래 5가지를 반드시 검토해 보세요.
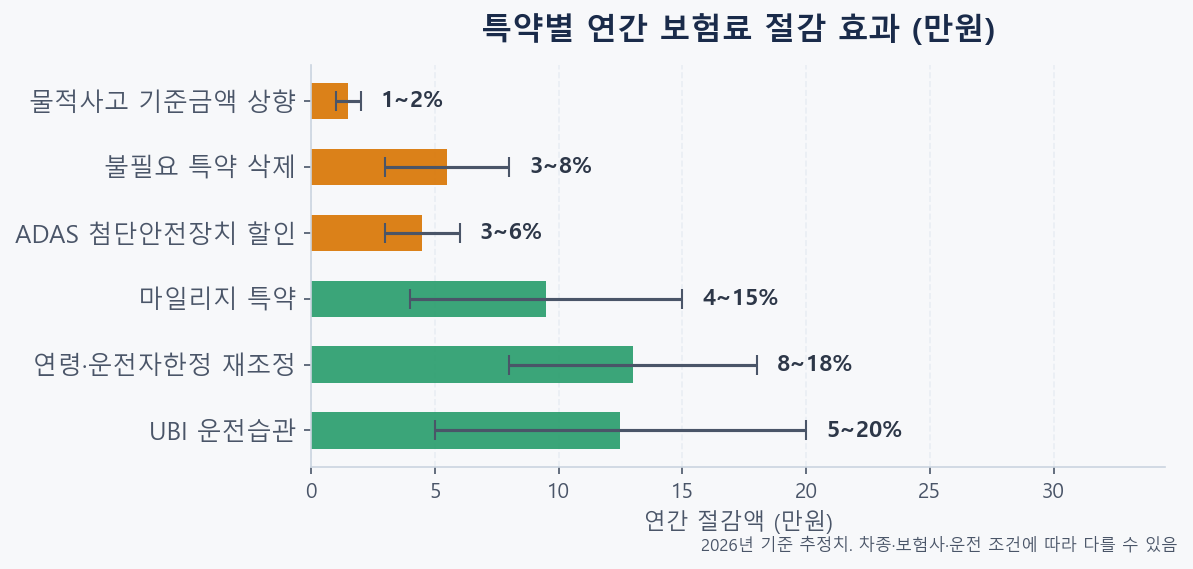
① 마일리지 특약 — 연 15,000km 미만이라면 필수
마일리지 특약은 연간 주행거리가 적을수록 할인폭이 커지는 구조입니다. 2026년 기준, 연 3,000km 이하면 최대 22%, 5,000km 이하는 최대 17%, 10,000km 이하는 최대 11% 할인이 적용됩니다. 재택근무 전환, 대중교통 이용 증가, 제2차량 구입 등으로 올해 주행거리가 줄었다면 지금이 가입 타이밍입니다.
사전 납입형은 갱신 시 주행거리 구간을 선택하고 보험료를 미리 낮추는 방식, 사후 환급형은 만기 후 실제 주행거리 사진을 등록해 환급받는 방식입니다. 삼성화재 다이렉트 앱 기준 [마이페이지 → 보험계약 관리 → 마일리지 특약]에서 가입할 수 있습니다. 환급 신청 절차가 궁금하다면 자동차보험 마일리지 특약 환급 신청 방법을 참고하세요.
② ADAS 첨단안전장치 할인 — 2022년 이후 출고 차량은 대부분 해당
전방충돌방지(FCA), 차선이탈경고(LDWS), 자동긴급제동(AEB) 등 ADAS 장치가 장착된 차량은 보험사 7곳 모두에서 할인을 받을 수 있습니다. 2022년 이후 출고된 현대·기아의 중형급 이상 모델은 이 장치들이 기본 사양에 포함돼 있습니다. 그런데 상당수 운전자가 장착 사실을 알면서도 할인 신청을 하지 않아 혜택을 놓치고 있습니다.
신청 방법은 삼성화재 다이렉트 앱 기준 [특약 관리 → ADAS 할인 신청 → 차량 카탈로그 또는 계기판 스크린 사진 등록]입니다. 최대 할인율은 13%, 연간 절감액은 3~6만 원 수준입니다. 보험사별 실제 할인율과 인정 조건의 차이는 자동차보험 ADAS 첨단안전장치 할인 2026에서 확인하세요.
③ UBI 운전습관 특약 — 출퇴근 위주 단거리 운전자
UBI(Usage Based Insurance) 특약은 T맵 운전점수 또는 블랙박스 데이터를 기반으로 안전 운전 점수를 평가해 보험료를 할인해 줍니다. 급가속·급감속이 적은 출퇴근 위주 운전자라면 최대 28%까지 할인이 가능합니다. 2026년 현재 삼성화재·현대해상·KB손보 등 7개 보험사가 참여 중입니다.
6개월간 운전 데이터를 수집한 뒤 점수에 따라 차기 보험료를 할인하거나 환급하는 구조입니다. 보험사별 할인율과 가입 조건은 UBI 운전습관 자동차보험 2026에서 비교해 볼 수 있습니다.
④ 연령·운전자 한정 특약 재조정 — 가족 구성이 바뀌었다면
운전자 한정 특약은 갱신 시마다 현재 상황에 맞게 조정해야 합니다. 자녀가 독립해서 더 이상 가족 차를 운전하지 않는다면, 가족한정 → 부부한정으로 변경하는 것만으로 연간 12~18% 절감됩니다. 반대로 자녀가 운전을 시작했는데 아직 특약이 업데이트되지 않았다면 보장 공백이 생깁니다.
부모님이 운전을 중단한 경우도 마찬가지입니다. 이런 변화는 연말에 확인하기 가장 좋습니다. 연령 한정 특약 변경에 따른 실제 보험료 차이는 자동차보험 연령 한정 특약 만 26세·30세 비교에서 시뮬레이션으로 확인할 수 있습니다.
⑤ 물적사고 할증기준금액 상향 — 수리비 급등 시대의 선택
물적사고 할증기준금액은 이 금액 이하의 수리비 사고를 보험 처리할 때 사고점수를 0.5점(이하)으로 낮춰주는 기준입니다. 기준금액을 50만 원에서 100만 원 또는 200만 원으로 올리면, 소액 수리 사고 후에도 할증 없이 처리할 수 있는 범위가 넓어집니다.
2026년에는 부품 단가와 공임이 동시에 오르면서 100만 원 이하의 사고도 실제로는 150만 원이 나오는 경우가 늘었습니다. 50만 원 기준이라면 사실상 소액 사고 보호 기능이 약해진 셈입니다. 기준금액 상향에 따른 추가 보험료는 연간 1~2만 원 수준으로 크지 않습니다. 선택 기준이 궁금하다면 자동차보험 물적사고 할증기준금액 50·100·200만원 선택법을 참고하세요.
갱신 전 보험사 비교, 이 조건이면 갈아타야 한다
특약을 최적화한 뒤에도 현재 보험사의 갱신 견적이 여전히 높다면, 보험사 변경을 검토할 시점입니다. 아래 3가지 조건 중 하나라도 해당된다면 비교 견적을 받아보는 것이 좋습니다.
- 3년 이상 무사고인데 갱신 보험료가 전년보다 5% 이상 올랐을 때
- 다이렉트 비교 사이트에서 동일 조건 견적이 현재 보험사보다 30만 원 이상 차이날 때
- 장기 가입 할인 혜택이 신규 가입 할인보다 작아진 경우
비교 견적은 동일 조건(담보 항목, 가입금액, 특약 구성)을 맞춰야 정확합니다. 담보 항목만 다르게 설정해 저렴해 보이는 견적을 낸 경우가 있으므로, 최소 3곳 이상에서 동일 조건으로 비교하는 것이 원칙입니다.
연말 갱신 시즌에는 보험사들이 신규 유치 이벤트를 집중 운영합니다. 사은품, 추가 할인 쿠폰, 첫 달 보험료 할인 등 이벤트 조건을 확인하되, 이벤트 혜택보다 기본 보험료 차이를 먼저 따지는 것이 원칙입니다. 갱신 전 확인 사항을 더 체계적으로 정리한 내용은 자동차보험 갱신 전 꼭 확인해야 할 것 5가지를 참고하세요.
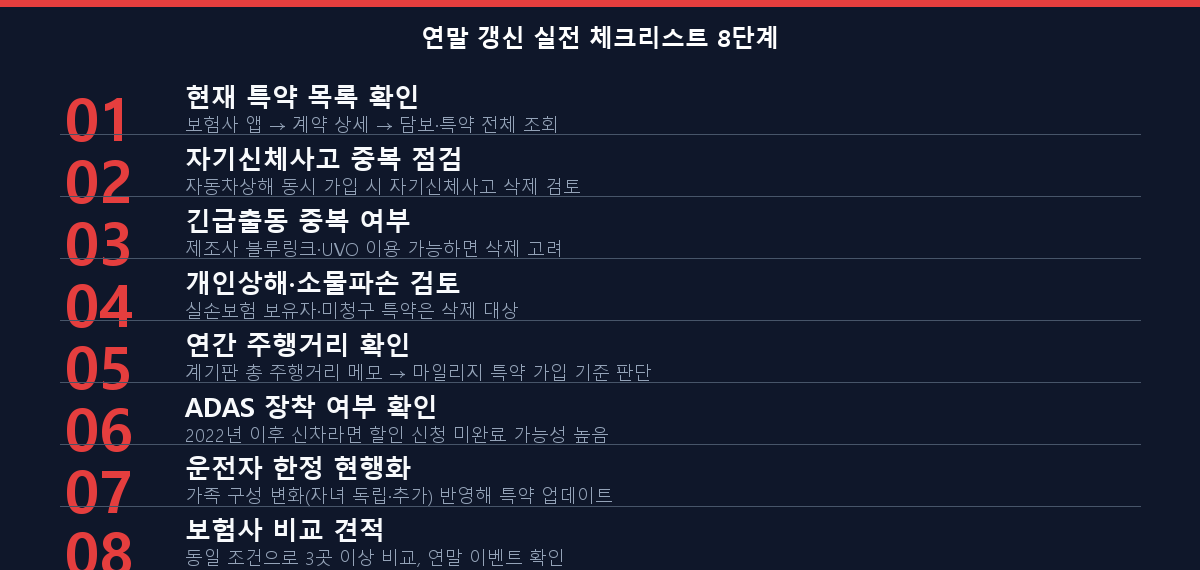
연말 특약 최적화 최종 결정표
지금까지 살펴본 내용을 한 장으로 정리했습니다. 갱신 전 아래 표를 기준으로 자신에게 해당하는 항목을 체크하면 어떤 특약을 삭제하고 추가할지 결론이 나옵니다.
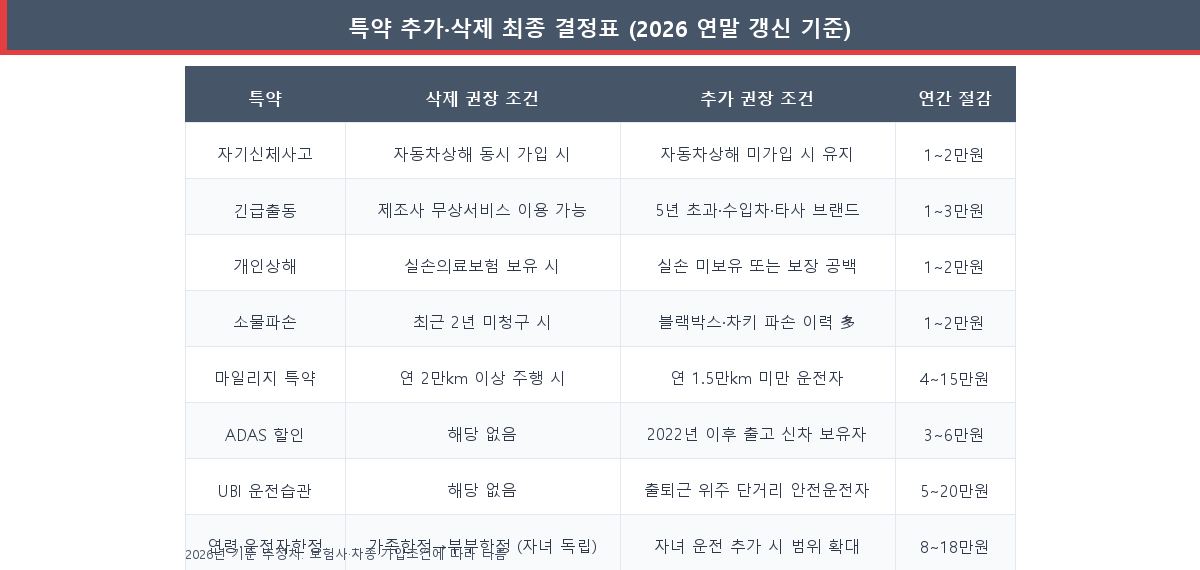
갱신 보험료 고지서를 받았을 때 느끼는 불만의 상당 부분은, 사실 특약 구성을 한 번도 손보지 않았기 때문입니다. 삭제할 것을 걷어내고 내 상황에 맞는 할인 특약을 추가하면, 인상된 보험료를 상쇄하거나 오히려 더 낮출 수 있습니다. 연간 절감 폭은 조건에 따라 다르지만, 마일리지·ADAS·연령한정·불필요 특약 삭제를 조합하면 5~15만 원 절감도 가능합니다.
주변에 연말 자동차보험 갱신을 앞둔 분이 있다면 이 글을 공유해 주세요. 한 번 점검하는 것만으로 매년 반복되는 불필요한 지출을 막을 수 있습니다.